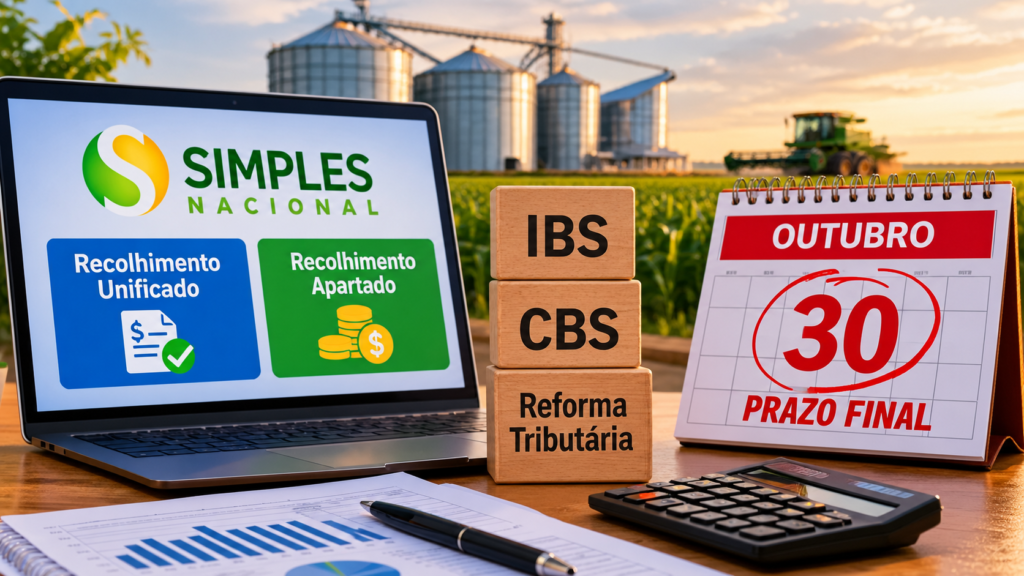
O dia 30 de outubro marca uma data decisiva para as empresas optantes pelo Simples Nacional. É o prazo final para que os contribuintes desse regime definam de que forma farão o recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), novos tributos introduzidos pela Reforma Tributária.
Os empresários deverão optar por continuar pagando os novos impostos inseridos diretamente na guia unificada do Simples Nacional — modelo similar ao que ocorre atualmente com o ICMS e o ISS — ou recolher o IBS e a CBS como contribuintes apartados (por fora da guia do Simples).
Entenda a Diferença Entre as Opções
A escolha entre os dois modelos de recolhimento impacta diretamente na concessão e aproveitamento de créditos tributários ao longo da cadeia produtiva:
Recolhimento Unificado (Na guia do Simples): A empresa mantém a praticidade de recolher todos os impostos em uma única guia, mas não gera direito a créditos tributários para os seus clientes compradores.
Recolhimento Apartado (Por fora do Simples): A empresa recolhe o IBS e a CBS separadamente, o que permite a geração de créditos tributários integrais para os compradores das suas mercadorias ou serviços.
Quem Será Mais Impactado?
A regra não se aplica indistintamente a todos os produtores rurais, mesmo aqueles com faturamento anual superior a R$ 3,6 milhões que sejam contribuintes. A data limite de 30 de outubro é voltada estritamente às empresas optantes pelo Simples Nacional.
Entre os setores do Simples que sentirão maior impacto e precisam tomar uma decisão fundamentada estão:
Pequenas agroindústrias;
Prestadores de serviços diversos;
Empresas que realizam vendas diretas para o agronegócio e para outras empresas (B2B).
Planejamento Financeiro Evita Prejuízos
Especialistas alertam para a importância de não deixar a escolha para a última hora. A decisão deve ser precedida por um estudo minucioso que mensure o volume de créditos a que a empresa teria direito e a exigência de mercado por parte dos seus clientes.
A análise correta das informações financeiras e tributárias antes do encerramento do prazo será o fator determinante para definir o impacto econômico no negócio, podendo significar a diferença entre ter lucro ou prejuízo na atividade nos próximos anos.