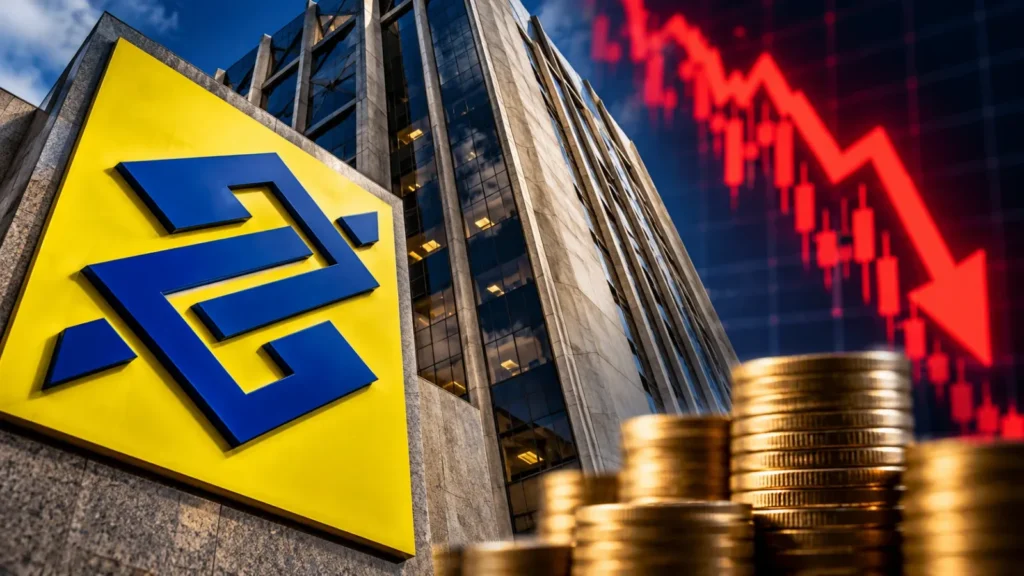
As ações do Banco do Brasil (BBAS3) sofreram uma forte queda em outubro de 2026. No fechamento de 26 de outubro, os papéis chegaram a R$ 17,47, recuo de 29,33% em relação aos R$ 24,72 do pregão anterior. O movimento aumentou o interesse dos investidores, mas também reforçou as dúvidas sobre a rentabilidade e a qualidade do crédito da instituição.
Comprar BBAS3 após essa desvalorização pode representar uma oportunidade para quem acredita na recuperação dos resultados. No entanto, o preço menor não garante valorização futura. O avanço da inadimplência, o custo do crédito e a capacidade de gerar lucros consistentes continuam entre os principais pontos de atenção.
A decisão depende do perfil de risco de cada investidor, do prazo planejado para manter as ações e da comparação com outras oportunidades, incluindo aplicações de renda fixa. Os dados apresentados nesta análise têm datas de referência distintas e não representam cotações em tempo real.
BBAS3: cotação e indicadores em 2026
O fechamento de 26 de outubro colocou as ações do Banco do Brasil em um patamar inferior ao observado no pregão anterior. Para avaliar se o desconto representa uma oportunidade, é importante observar também os resultados financeiros e os indicadores de risco.
Entre os números de referência estão o lucro líquido ajustado de R$ 3,9 bilhões no segundo trimestre de 2026, o retorno sobre o patrimônio de 8,3% e a inadimplência acima de 90 dias de 5,61% em junho.
Preço de BBAS3: R$ 17,47 no fechamento de 26 de outubro.
Queda diária: 29,33% no pregão de 26 de outubro.
Lucro líquido ajustado: R$ 3,9 bilhões no segundo trimestre de 2026.
Retorno sobre o patrimônio (ROE): 8,3% no segundo trimestre.
Inadimplência acima de 90 dias: 5,61% em junho de 2026.
Custo do crédito: R$ 18,5 bilhões no segundo trimestre.
Política de distribuição: payout de 30% para o exercício de 2026.
Taxa Selic: 13,75% ao ano na referência de 27 de outubro de 2026.
Os indicadores mostram que o banco continua lucrativo, mas enfrenta desafios para transformar sua operação em uma rentabilidade maior e mais previsível. Por isso, uma análise de BBAS3 precisa considerar tanto o preço negociado na Bolsa quanto a evolução dos fundamentos da instituição.
Por que as ações do Banco do Brasil caíram?
A desvalorização de 26 de outubro ocorreu em meio a uma onda de vendas de ativos brasileiros após o segundo turno das eleições presidenciais, realizado em 25 de outubro. A reação dos investidores refletiu preocupações com as contas públicas, os juros futuros e as perspectivas para empresas expostas à economia nacional.
O movimento de mercado coincidiu com problemas que já pressionavam o Banco do Brasil. A inadimplência vinha aumentando, enquanto o crédito rural e os empréstimos a pessoas físicas exigiam atenção. O banco também registrou um custo elevado para cobrir possíveis perdas com operações de crédito.
Assim, a queda de BBAS3 deve ser analisada por dois ângulos: a mudança na percepção de risco do mercado brasileiro e os desafios financeiros específicos da instituição. Uma recuperação consistente depende da evolução desses fatores, e não apenas de uma reação positiva após o tombo.
Quanto a ação precisa subir para recuperar a perda?
Uma queda de 29,33% não é compensada por uma alta de igual percentual. Considerando os preços de R$ 24,72 e R$ 17,47, a ação precisaria subir aproximadamente 41,5% para retornar ao valor do pregão anterior.
Esse cálculo demonstra como perdas expressivas tornam a recuperação mais difícil. Ele não representa uma previsão de preço nem indica que a ação alcançará esse patamar.
O que o balanço revela sobre o banco?
O resultado do segundo trimestre de 2026 mostra que o Banco do Brasil segue com uma operação de grande escala. O lucro líquido ajustado foi de R$ 3,9 bilhões, alta de 13,9% em relação ao trimestre anterior e de 3,3% na comparação anual. A margem financeira bruta chegou a R$ 27,5 bilhões, enquanto a carteira de crédito expandida superou R$ 1,3 trilhão.
Apesar desses números, o custo do crédito alcançou R$ 18,5 bilhões no período. A inadimplência acima de 90 dias avançou de 5,05% em março para 5,61% em junho. O retorno sobre o patrimônio, de 8,3%, também indica que a rentabilidade ainda precisa melhorar para sustentar uma reavaliação positiva das ações.
Na carteira de pessoas físicas, uma análise da Genial Investimentos apontou que a inadimplência acima de 90 dias passou de 6,82% para 8,41% entre o primeiro e o segundo trimestre de 2026. No agronegócio, o indicador ficou em 6,27%, ainda elevado, embora houvesse sinais iniciais de estabilização.
Esses dados ajudam a explicar por que o mercado acompanha de perto a qualidade dos empréstimos. Se mais clientes deixarem de pagar suas dívidas, o banco poderá precisar ampliar as provisões, o que tende a pressionar os resultados futuros. A próxima divulgação trimestral será importante para verificar se essa situação melhorou.
As ações do Banco do Brasil estão baratas?
Uma ação com preço baixo não é necessariamente uma ação barata. Para avaliar bancos, um dos indicadores utilizados é o preço sobre o valor patrimonial por ação (P/VP), que compara a cotação com o patrimônio contábil atribuído a cada papel.
Com BBAS3 a R$ 17,47 e os dados patrimoniais do segundo trimestre de 2026, algumas bases de mercado indicavam P/VP próximo de 0,52 vez. Em termos simples, o mercado pagava cerca de R$ 0,52 por real de patrimônio contábil, conforme essa metodologia.
Negociar abaixo do valor patrimonial pode chamar a atenção, mas não comprova que exista uma oportunidade de compra. Se o banco continuar apresentando rentabilidade baixa ou enfrentar novas perdas de crédito, o desconto pode permanecer por um período prolongado. Os múltiplos também variam conforme a data da cotação e os critérios adotados por cada plataforma.
Outro indicador essencial é o ROE, que mede o retorno gerado sobre o patrimônio dos acionistas. Uma melhora sustentável desse índice pode fortalecer a avaliação da instituição. Por isso, comparar BBAS3 com ações de outros bancos exige observar também a inadimplência, a rentabilidade e a capacidade de manter capital suficiente para enfrentar perdas.
BBAS3 paga dividendos em 2026?
O Banco do Brasil prevê remuneração aos acionistas por meio de dividendos e juros sobre capital próprio (JCP). Em fato relevante publicado em 19 de janeiro de 2026, a instituição aprovou um payout de 30% para o exercício, sujeito aos critérios de capital, resultados e riscos previstos na política da companhia.
O payout representa a parcela do lucro destinada aos acionistas. Portanto, não significa que o investidor receberá 30% de rendimento sobre o dinheiro aplicado. O retorno depende dos valores efetivamente distribuídos, do preço pago pelas ações e dos tributos incidentes, especialmente nos pagamentos via JCP.
A programação de remuneração contempla oito fluxos relacionados aos quatro trimestres de 2026, incluindo antecipações e pagamentos complementares. Isso não significa que BBAS3 pague dividendos todos os meses, nem que os valores sejam iguais em cada distribuição. Datas e quantias devem ser confirmadas nos comunicados oficiais de Relações com Investidores.
Também é importante interpretar o dividend yield com cuidado. Esse indicador relaciona os proventos ao preço da ação. Quando a cotação cai, o percentual pode aumentar mesmo que a empresa não eleve os pagamentos. Por isso, um rendimento aparentemente alto não garante que os dividendos futuros serão mantidos.
Quais são os riscos de investir em BBAS3?
Antes de comprar ações do Banco do Brasil, o investidor deve considerar fatores que podem afetar tanto os lucros quanto a cotação na Bolsa.
Inadimplência: o aumento dos atrasos pode elevar as provisões e reduzir os resultados.
Crédito rural e pessoa física: essas carteiras exigem atenção devido aos níveis de inadimplência registrados em 2026.
Rentabilidade: o ROE de 8,3% no segundo trimestre indica que a recuperação do retorno sobre o patrimônio ainda é um desafio.
Controle estatal: decisões de governança, prioridades estratégicas e políticas públicas podem influenciar as expectativas do mercado.
Volatilidade: mesmo instituições de grande porte podem sofrer desvalorizações rápidas e expressivas.
Juros elevados: com a Selic em 13,75% ao ano na referência de outubro, a renda fixa representa uma alternativa que merece comparação.
Comprar BBAS3 também é diferente de investir em um CDB do Banco do Brasil. A ação é um ativo de renda variável, não oferece rendimento mínimo e não conta com cobertura do Fundo Garantidor de Créditos (FGC). O preço pode cair, e o investidor pode perder parte do capital aplicado.
Para quem prioriza previsibilidade, comparar ações com títulos de renda fixa pode ajudar a entender a relação entre retorno esperado, prazo e risco. A escolha deve considerar os objetivos financeiros e a capacidade de suportar perdas.
O que pode fazer BBAS3 subir ou cair?
Uma recuperação sustentável das ações depende de avanços nos indicadores operacionais do banco. Entre os sinais favoráveis estão a estabilização da inadimplência, a redução do custo do crédito, a melhora do ROE e resultados mais previsíveis.
Por outro lado, uma nova deterioração dos empréstimos a pessoas físicas, perdas maiores no agronegócio, revisões negativas das projeções de lucro ou pressões sobre a economia podem prolongar a volatilidade. O cenário também depende das expectativas para os juros e das condições gerais do mercado brasileiro.
A divulgação dos resultados do terceiro trimestre estava prevista para 11 de novembro de 2026, segundo o calendário de Relações com Investidores, com apresentação pública do balanço agendada para 12 de novembro. Os números devem ajudar a avaliar se a qualidade do crédito e a rentabilidade evoluíram em relação ao trimestre anterior.
Até a divulgação, investidores podem acompanhar os comunicados da companhia e verificar se as tendências observadas no primeiro semestre continuam. Uma alta isolada na Bolsa, por si só, não confirma uma mudança duradoura nos fundamentos.
Como comprar ações do Banco do Brasil?
Quem decidir investir pode comprar BBAS3 por meio de uma corretora autorizada a operar na B3. O processo exige atenção aos custos, à quantidade de ações e ao preço da ordem.
Abra uma conta em uma corretora que ofereça acesso à Bolsa e confira as taxas cobradas.
Transfira apenas o dinheiro destinado à renda variável, sem comprometer recursos necessários para despesas próximas ou emergências.
Pesquise o código BBAS3 no home broker. No mercado fracionário, o código costuma aparecer como BBAS3F para negociações de quantidades inferiores ao lote padrão.
Confira a quantidade, o preço limite e os custos antes de enviar a ordem. A compra depende da existência de negócios compatíveis no mercado.
Na referência de 26 de outubro de 2026, uma ação custava R$ 17,47 no fechamento, antes dos custos de negociação. A cotação pode mudar a cada pregão, portanto esse valor não deve ser considerado um preço atual garantido.
Perguntas frequentes sobre BBAS3
BBAS3 vale a pena para o longo prazo?
A ação pode fazer sentido em uma carteira diversificada para quem aceita os riscos da Bolsa e acredita na recuperação dos resultados do banco. O investimento de longo prazo, porém, não elimina a possibilidade de perdas nem garante valorização.
É melhor comprar BBAS3 agora ou esperar?
Não existe uma resposta válida para todos os investidores. A decisão depende do preço, dos fundamentos, da exposição atual ao setor financeiro e da capacidade de suportar novas quedas. A desvalorização recente, isoladamente, não é motivo suficiente para comprar.
O Banco do Brasil paga dividendos todos os meses?
Não há garantia de pagamentos mensais. A política de 2026 prevê fluxos de remuneração ligados aos trimestres, que podem ocorrer por dividendos ou JCP. As datas e os valores dependem dos comunicados oficiais.
Quanto rende investir R$ 1.000 em BBAS3?
Não existe rendimento fixo. O resultado depende da variação da cotação, dos dividendos e JCP recebidos e dos custos e tributos aplicáveis. O investimento pode gerar lucro ou prejuízo.
As ações do Banco do Brasil vão subir em 2027?
Não é possível garantir uma alta. A cotação dependerá dos resultados futuros, do cenário econômico e das expectativas dos investidores. Preços-alvo divulgados por instituições financeiras são estimativas, não promessas de retorno.
Vale a pena comprar ações do Banco do Brasil?
A forte queda tornou BBAS3 mais barata em termos de cotação, mas não eliminou os riscos. O Banco do Brasil continua sendo uma instituição de grande porte, com lucro de R$ 3,9 bilhões no segundo trimestre de 2026. Ao mesmo tempo, a inadimplência de 5,61% e o ROE de 8,3% mostram que a recuperação da rentabilidade ainda é uma questão central.
Antes de investir, vale comparar a ação com outros bancos, avaliar alternativas de renda fixa e acompanhar os próximos resultados. Uma melhora consistente na qualidade do crédito e no retorno sobre o patrimônio seria um sinal mais relevante do que a simples redução do preço.
Critério editorial: esta análise considera os dados financeiros e os comunicados públicos citados no conteúdo de referência, com cotação de fechamento de 26 de outubro de 2026 e atualização em 27 de outubro, antes da abertura do pregão. Os indicadores têm datas de referência distintas. O texto tem finalidade informativa e não constitui recomendação personalizada de compra ou venda de valores mobiliários.